年末が近づくと、パート仲間との会話で必ず出てくるのが「今年、あといくら働いて大丈夫?」という話です。

私も12月のシフトを入れる前に、毎年ドキドキしながら計算しています。
ところが2026年は、この「年収の壁」の金額がいくつも変わりました。しかも60代には、若い人とはちがう特別なルールもあります。
この記事では、60代でパートをしている女性に向けて、年末までに確かめておきたいことを、できるだけやさしくまとめました。
先に結論
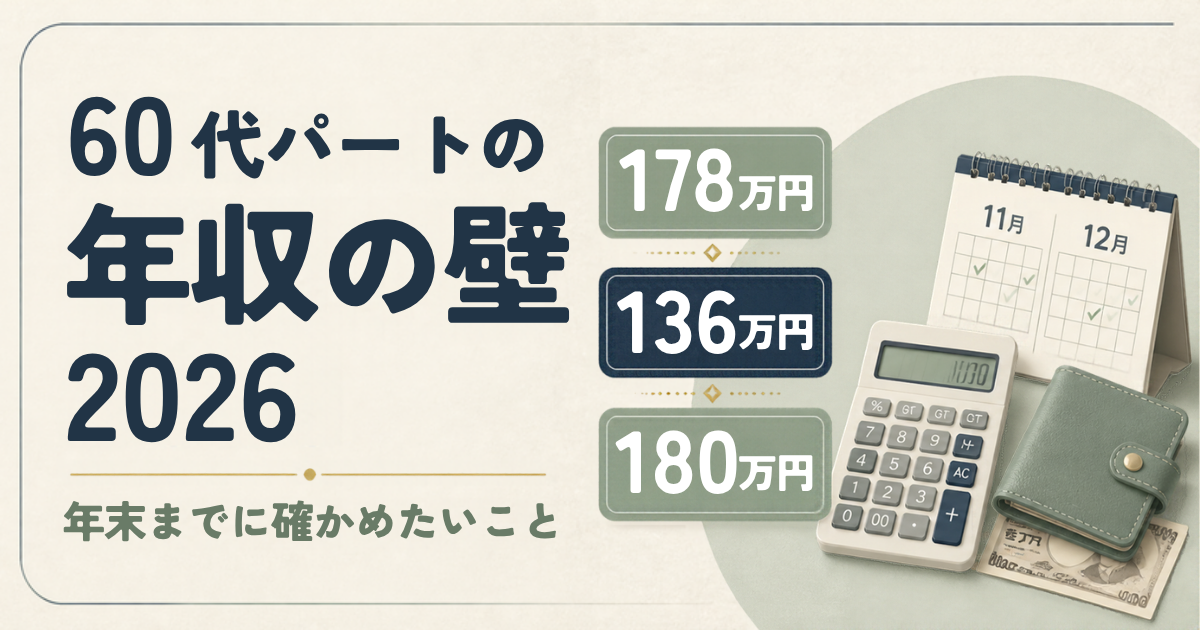
- 自分の所得税がかからないのは、年収178万円まで(2025年は160万円)
- 夫の「配偶者控除」が受けられるのは、妻の年収136万円まで(2025年は123万円)
- 60歳以上なら、夫の会社の健康保険の扶養に入れるのは、年収180万円未満(年金も含む)
- 2026年10月から「106万円の壁」はなくなり、週20時間以上働くかどうかが分かれ目に
1. そもそも「年収の壁」とは?
「年収の壁」とは、パートの年収がある金額をこえると、税金や社会保険料がかかり始めたり、夫の扶養から外れたりする金額のことです。
大きく分けて2種類あります。
- 税金の壁:所得税・住民税がかかるかどうか、夫の税金が安くなるかどうか
- 社会保険の壁:健康保険・年金の保険料を自分で払うかどうか
この2つは別々のルールなので、分けて考えるのがコツです。
2. 2026年の「年収の壁」早見表
| 金額 | 何の壁? | こえるとどうなる? |
|---|---|---|
| 約110万円 | 住民税 | 自分に住民税がかかり始める(住んでいる市区町村で少しちがいます) |
| 136万円 | 夫の配偶者控除 | 夫の「配偶者控除」が「配偶者特別控除」に切りかわる |
| 169万円 | 夫の配偶者特別控除 | 夫の控除が少しずつ減り始める(約207万円でゼロ) |
| 178万円 | 自分の所得税 | 自分に所得税がかかり始める |
| 週20時間 | 自分の社会保険 | 勤め先によっては、自分で社会保険に入る |
| 130万円(60歳以上は180万円) | 夫の扶養(社会保険) | 夫の健康保険の扶養から外れ、自分で保険料を払う |
※給与(パート代)だけの場合の目安です。
3. 税金の壁:2026年は「178万円」と「136万円」
自分の所得税は178万円まで
2026年は、給与から差し引かれる控除(税金がかからない部分)が増えました。そのため、パート代だけなら年収178万円までは所得税がかかりません。
夫の配偶者控除は136万円まで
妻の年収が136万円以下なら、夫は「配偶者控除」を受けられます。136万円をこえても、169万円までは「配偶者特別控除」で同じくらい(最高38万円)の控除が受けられます。
つまり、税金だけで見れば、「103万円をこえたら損」という時代は終わったと言えます。
※夫の所得が900万円をこえると控除は減り、1,000万円をこえると受けられません。
毎月の給料では変わらず、12月の年末調整で精算
ここが今年の大事なポイントです。
新しいルールは2026年12月から使われるため、11月までの毎月の給料では、これまでどおりの計算で税金が引かれています。12月の年末調整(会社が1年分の税金を計算し直すこと)でまとめて精算され、引かれすぎた分が戻ってくる形です。
(ここに一言。例:「あれ、毎月の手取りが変わらない?」と思っても、あわてなくて大丈夫です。)
4. 社会保険の壁:60代は「180万円」がポイント
106万円の壁は2026年10月になくなりました
これまで、従業員51人以上の会社では「月8.8万円(年収約106万円)以上」で社会保険に入るルールがありました。2026年10月からはこの金額の条件がなくなり、週20時間以上働くかどうかで決まるようになりました。
週20時間を少しこえるシフトの方は、勤め先からの案内を確認しておきましょう。
60歳以上は「180万円未満」なら夫の扶養に入れる
夫の会社の健康保険の扶養に入れる年収は、ふつうは130万円未満です。でも60歳以上の人は180万円未満(月15万円未満)までゆるめられています。
ただし注意したいのが、年金も収入に含まれることです。
例:パート代100万円+年金90万円=190万円 → 180万円をこえるので扶養に入れません。
年金を受け取り始めた方は、パート代だけで判断しないようにしましょう。
2026年4月から「契約の金額」で判断されるように
2026年4月からは、扶養に入れるかどうかを、労働契約(雇用契約書)に書かれた金額で判断するようになりました。残業代は含まれません。年末の忙しい時期に少し多く働いても、すぐに扶養から外れるわけではありません。
5. 年末までにやっておきたいこと
- 1月〜今までのパート代を合計する(給与明細を並べるだけでOK)
- 12月のシフトを入れる前に、残りいくら働けるか計算する
- 年金を受け取っている方は、年金の額も足してみる(日本年金機構から届く「年金振込通知書」で確認できます)
- 夫の会社の扶養の条件を、念のため確認する(健康保険組合によって細かいちがいがあります)
- 12月の年末調整の書類を、早めに書く
6. 「壁」を気にしすぎなくていい人もいます
社会保険に入ると手取りは一時的に減りますが、将来の年金が増える、病気やけがで休んだときに手当がもらえる、といったよいところもあります。
私は副業も始めたので
パートの仕事と上手く両立していきたいです。
こちらの記事も参考にしてください。
まとめ
- 2026年は、所得税の壁が178万円、夫の配偶者控除が136万円に上がりました
- 60歳以上は、社会保険の扶養が180万円未満。ただし年金も含めて計算します
- 「106万円の壁」はなくなり、週20時間が新しい分かれ目に
- 税金の変更は12月の年末調整でまとめて精算されます
年末までに一度、今年のパート代と年金を合計してみてくださいね。
※この記事は2026年10月時点の情報をもとにしています。くわしい条件は、勤め先・夫の会社の健康保険組合・税務署でご確認ください。